 芯耀
 与非AI




 59

当服务器机房成为数字时代的“新油田”,它正在被重新定义
2026年,亚马逊、微软、谷歌、Meta四家科技巨头计划在AI基础设施上投入的资本支出合计约7300亿美元——这个数字同比暴涨78%,超过了很多国家的全年GDP。
这些钱大部分去了同一个地方:算力中心。
但如果你对算力中心的印象还停留在“一排排服务器的空调机房”,那可能需要更新一下认知了。今天的算力中心,正在从一个冷冰冰的IT设施,变成AI时代最核心的战略基础设施。
这篇文章不讲玄乎概念,只讲清楚三件事:全球算力中心到底在发生什么变化?驱动这些变化的关键变量是什么?以后普通人该怎么判断这个领域的真实趋势?
01 先搞清楚:算力中心不是“超大号机房”
很多人第一次听到“算力中心”,脑子里浮现的画面是:堆满服务器的房间,嗡嗡作响的空调,穿防静电服的运维人员。
这个理解不算错,但它只说对了过去时。
用三句话把这个概念说清楚:
第一,人话版定义:算力中心就是集中部署计算设备、提供数据处理和AI训练能力的专用基础设施。它本质上是一个“算力发电厂”——只不过发的不是电,而是计算能力。
第二,排除项:它不等于传统IDC(互联网数据中心)。传统IDC主要做服务器托管和带宽出租,是“存数据的仓库”;而新一代智算中心专注AI模型训练和推理,是“炼模型的工厂”。两者的技术架构、功耗密度、运营逻辑完全不同。
第三,关系项:它真正重要的地方在于——它是整个AI产业的“地基”。没有算力中心的爆发,大模型训练、智能体应用、自动驾驶、科学计算都无从谈起。算力正在像水电一样,变成数字经济的底层公共品。
根据中国信通院的数据,2025年中国在用标准机架规模突破1373万架,增速从2023年的低位直接反弹至52.56%。这个拐点背后,就是从传统IDC向智算中心切换的信号。
02 全球算力版图:一场静默的空间大迁移
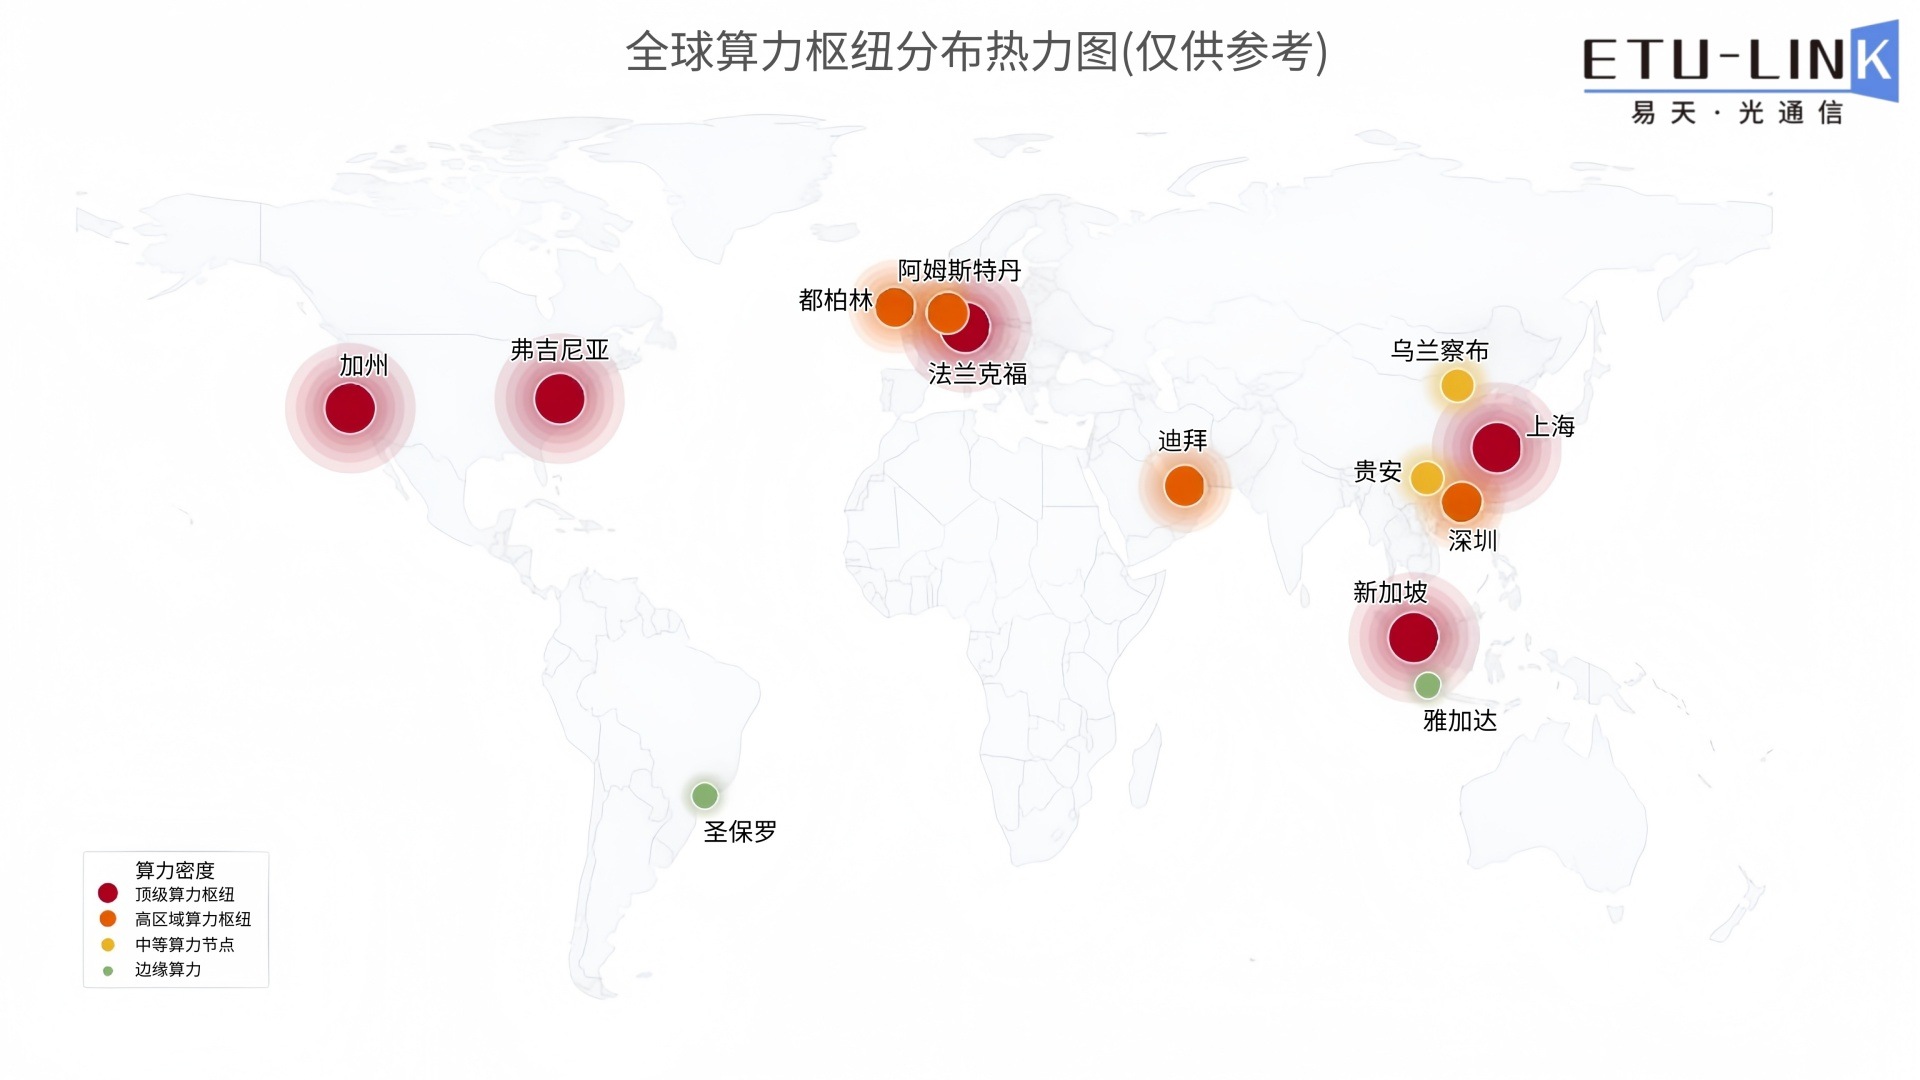
算力正在像人口一样,重新选择自己的“居住地”
要看懂全球算力中心的发展趋势,先看清楚一个基本格局:全球算力资源并不是均匀分布的,它正在沿着几条清晰的逻辑重新布局。
北美领跑,欧洲紧追,中国快速扩张
从市场份额看,北美目前占全球数据中心市场约40%的份额,是绝对的第一极。这里聚集了全球最多的超大规模云园区——亚马逊AWS、微软Azure、谷歌Cloud的核心集群都集中在美国。
欧洲占约25.6%的市场份额,以德国、爱尔兰、英国为核心。欧洲的特点是对数据安全和绿色化要求极高,这也倒逼它的算力中心走更低碳的路线。
中国则是增长最快的一极。根据国家数据局公开数据,截至2025年底,中国智算总规模达到159万PFlops。更值得注意的是增速——2026年中国智能算力规模预计达到2576.5 EFLOPS,同比增长87.9%;到2030年将达到10524.3 EFLOPS,2025-2030年复合增长率高达50.3%。
四大科技巨头的“军备竞赛”
如果说全球算力中心有什么最直观的变化,那就是科技巨头砸钱的速度。
2026年,亚马逊计划投入约2200亿美元,谷歌(Alphabet)约1950-2050亿美元,微软约1750亿美元,Meta约1300-1450亿美元。四家合计约7300亿美元,同比增长78%。高盛甚至预测,到2027年超大规模云厂商的资本支出将接近1.14万亿美元。
这笔钱花在哪里?大部分是新建数据中心、采购AI芯片、铺设高速网络。亚马逊一个季度的资本支出就达到创纪录的数字,几乎相当于一个中型国家的年度预算。
这背后的逻辑很简单:谁掌握了算力,谁就掌握了AI时代的“石油”。
中国的“东数西算”:算力跟着能源走
在中国,一场更深层的空间重构正在发生。
2022年启动的“东数西算”工程,布局了8个国家算力枢纽节点和10个国家数据中心集群。核心思路是:把对时延不敏感的算力需求(比如AI训练、离线分析)引导到西部,利用西部丰富的风光能源和冷凉气候。
从分布来看,目前东部、中部、西部、东北地区智算规模占全国比例分别为55.9%、10.6%、32.6%、0.9%。西部占比已经超过三成,而且还在快速上升。
一个典型的例子是张家口:作为京津冀算力枢纽节点,张家口智算总规模已达31万P(FP16),居全国地级市第一。当地新建数据中心绿电利用率超过90%,依托的就是坝上地区丰富的风电和光伏资源。
另一个例子是甘肃庆阳:中国电信庆阳算力中心实现了100%清洁能源覆盖,PUE降至1.192,入选了2025年度国家绿色数据中心。
这个趋势不只是中国独有。全球范围内,算力中心都在从“靠近用户”向“靠近能源”迁移——因为算力的成本结构里,电费占比越来越高。
03 技术范式革命:从“风冷续命”到“液冷刚需”
算力中心的技术变化,最直观的不是服务器本身,而是它的“散热方式”。
为什么风冷突然不够用了?
过去的数据中心,靠的是大功率空调对着服务器吹——也就是风冷。这套体系在CPU时代运转良好,因为单芯片功耗不过几十瓦到上百瓦。
但进入AI时代后,这个账算不过来了。单张AI加速卡的功耗已经突破千瓦级,一个万卡集群的总功耗相当于一个小型县城的用电量。继续用风冷,不仅散热效率跟不上,电费和噪音也完全不可接受。
于是,液冷从“可选项”变成了“必选项”。
水的比热容约是空气的4倍,导热效率是空气的25倍以上。液冷散热效率可达风冷的10到50倍,能把芯片核心温度从100℃以上降到60℃以下。根据中国信通院实测数据,成熟国产液冷系统对比传统风冷,可降低30%-40%的制冷能耗。
液冷市场正在爆发
赛迪顾问的数据很能说明问题:2025年国内液冷数据中心市场规模达159.8亿元,同比增长45.2%;预计2026年达232.5亿元,2028年将突破470亿元。
进入2026年,液冷已经不再是高端算力集群的“升级方案”,而是“硬性准入标准”。新建的万卡级智算中心,基本全部采用液冷方案。
PUE红线与绿色化倒逼
除了技术需求,政策也在倒逼算力中心绿色化。
PUE(电能利用效率)是衡量数据中心能效的核心指标——PUE越接近1,说明制冷和辅助能耗越低。工信部明确要求,申报国家绿色算力设施的PUE要达到《数据中心能效限定值及能效等级》(GB 40879)的2级及以上水平。
同时,国家还要求算力设施的可再生能源电量占比不低于所在省(区、市)的消纳责任权重。换句话说,你建算力中心,不仅要省电,还要尽量用绿电。
算电协同:算力跟着绿电走
这就引出了一个更新的概念:算电协同。
简单说,就是让算力负荷跟着电力供应灵活调整——光伏白天出力高的时候,多跑一些AI训练任务;晚上光伏停了,就跑一些对时延不敏感的离线任务。这样既降低用电成本,又能帮助消纳新能源。
2026年,“算电协同”首次写入了政府工作报告。国务院发展研究中心的专家指出,绿电“看天吃饭”的特性,恰恰需要算力调度来匹配。人工智能训练这类可灵活安排的任务,天然适合跟着绿电出力高峰走。
张家口、庆阳、和林格尔这些西部枢纽,都在试点“绿电直连”和“源网荷储一体化”项目。新建数据中心的绿电利用率,有的已经超过90%。
04 新趋势:算力边界正在“上天入地”
算力不再只待在地面机房里,它正在向上走,也向下沉
如果说前面讲的是地面算力中心的“内功升级”,那接下来两个方向,就是算力中心的“边界拓展”。
“上天”:太空算力
你没看错,算力中心正在往太空搬。
为什么?三个原因:第一,太空几乎不需要散热——宇宙背景温度接近绝对零度,天然的“免费散热”;第二,太空没有土地成本和用电限制;第三,星地直接通信可以降低时延。
目前太空算力还处于技术验证期,但已经有不少国家和企业在布局。据行业观察,预计到2030年前后,太空算力的部署规模和需求才会真正释放。在此之前,主线还是技术攻关与商业验证。
“入地”:边缘算力与端侧算力
和“上天”对应的,是“下沉”。
不是所有算力都需要集中在巨型数据中心。很多场景——比如自动驾驶、工业质检、实时视频分析——对时延极度敏感,数据不能千里迢迢传到远方的中心机房再传回来。
于是,边缘算力应运而生:在靠近用户的地方部署小型算力节点,处理对时延敏感的任务;而把对时延不敏感的大模型训练、离线分析交给中心算力中心。
再往下沉,就是端侧算力——直接把AI能力塞进手机、汽车、摄像头、智能家居设备里。2026年的旗舰手机,已经能在本地运行百亿参数级别的大模型。
从“算力孤岛”到“算力一张网”
这两个方向合在一起,意味着算力中心的形态正在从“单一大楼”变成“多层网络”:
顶层是超大规模智算中心,负责大模型训练和科学计算;中间层是区域算力中心,负责城市级的推理和数据处理;底层是边缘节点和端侧设备,负责实时响应。
中国正在推进的“全国一体化算力网”,本质上就是把这些不同层级的算力节点互联互通,像电网一样统一调度。从“物理集聚”到“协同联动”,从“算力孤岛”到“算力一张网”——这是未来五年算力基础设施的核心方向。
05 三个常见误区,需要先排除
关于算力中心,流传最广的几种说法,其实都只说对了一半。
误区一:算力越多越好,建得越大越强
这个判断有它成立的一面——在AI训练场景下,集群规模确实决定了模型能力上限。
但它忽略了一个关键变量:利用率。瑞银2026年的一份研报就提出了一个反直觉的观点:累计算力需求约378GW,而同期数据中心建设管线也正好约378GW——也就是说,从总账上看,算力缺口可能并没有市场炒作的那么大。
真正的问题不是“总量够不够”,而是“结构对不对”:高端训练算力紧缺,低端通用算力过剩;东部核心城市机柜紧张,西部部分机柜上架率不足。
更准确的说法是:算力中心不是建得越多越好,而是要看你建的是什么类型、建在哪里、给谁用。
误区二:算力中心就是“电老虎”,不环保
这个说法在十年前基本成立,但今天已经过时了。
一方面,液冷技术和PUE管控已经把数据中心的能效推到了新高度——顶级绿色数据中心的PUE已经降到1.2以下,意味着每用1度电给服务器,只需要0.2度电用于制冷。
另一方面,“算电协同”正在把算力中心从“能源消耗大户”变成“新能源消纳载体”。在张家口、庆阳这些绿电富集地区,数据中心直接接入风光电站,绿电利用率超过90%。
更准确的说法是:新一代算力中心不仅在变绿,还在反向拉动新能源产业的发展。
误区三:算力中心只是“基建”,和普通人没关系
很多人觉得,算力中心就是大企业、大政府搞的基础设施,和自己的日常生活隔着十万八千里。
但你每用一次AI对话、每刷一次推荐视频、每用一次导航、每打一次高清视频电话——背后都有算力中心在支撑。算力的成本、效率和布局,最终会决定AI应用的价格、响应速度和普及程度。
更重要的是,算力正在像当年的电力一样,从“专用资源”变成“公共品”。未来的很多行业——医疗、教育、制造、科研——都会像今天用电一样“用算力”。
06 以后判断算力趋势,可以看这四个指标
如果你以后想判断一个算力中心项目、一条算力赛道、或者一份行业报告是不是真有料,不必被各种新概念绕晕,可以先看四个变量:
第一,看功耗密度。一个算力中心是传统机柜(单柜5-10kW),还是智算机柜(单柜30-50kW甚至更高)?功耗密度越高,说明它服务的是AI训练这类高价值场景,而不是传统托管业务。
第二,看PUE和绿电占比。PUE能不能做到1.25以下?绿电利用率有没有超过50%?这两个数字决定了它的长期运营成本和合规风险。政策红线只会越来越严,不达标就是隐性包袱。
第三,看区位逻辑。它建在哪里,为什么建在那里?是靠近用户做低时延,还是靠近能源做低成本?区位逻辑清楚的项目,才有可持续性。
第四,看利用率。建得大不大不重要,上架率和利用率才重要。一个利用率只有30%的万卡集群,不如一个满载运行的千卡集群。算力中心的价值不在规模,在周转。
这四个指标,比任何“未来已来”“万亿赛道”的宏大叙事都更能帮你做出判断。
写在最后
全球算力中心正在经历的变化,本质上不是“建了更多机房”这么简单。
它是三重跃迁的叠加:从传统IDC到智算中心的技术跃迁,从靠近用户到靠近能源的空间跃迁,从单一大楼到多层网络的形态跃迁。
目前能确定的是:AI对算力的需求还在高速增长,绿色化和集约化是不可逆的方向。但它最终会走到哪一步,还要看芯片技术的进展、电力成本的变化、以及AI应用本身能不能真正接住这么大的算力投入。
一个值得持续观察的问题是:当四大科技巨头每年砸进去近万亿美元建算力中心,这些投资最终能不能转化成普通人真正用得上的AI服务?如果答案是肯定的,我们今天看到的所有算力中心建设,都只是序幕。
欢迎点赞收藏,持续跟踪光通信、AI 算力最新政策与产业迭代逻辑。关注我们,第一时间获取权威政策解读与行业深度分析。



