 芯耀
 与非AI




 280

10月23日,长电科技披露2026年第三季度报告。这份财报最直观的信号,是利润增速大幅跑赢营收,封测龙头的盈利弹性正在被市场需求充分打开。
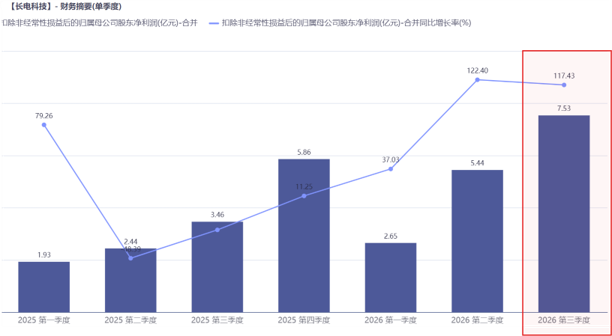
图:2025年Q1至今长电科技单季扣非归母净利润
单季度层面,Q3公司营收114.25亿元,同比增长13.53%;归母净利润7.73亿元,同比上涨59.99%;扣非归母净利润7.53亿元,同比大增117.43%。拉长到前三季度,累计营收309.52亿元,同比仅增长7.96%,而归母净利润16.17亿元,同比增长69.58%,扣非净利润15.61亿元,接近翻倍。
利润显著高于收入增速,是行业红利与内部经营共振的结果。受益于人工智能相关的基础设施及端侧领域需求快速增长,以及国产半导体替代趋势,全球半导体行业景气度持续提升,期间公司加速产能扩充,客户订单持续增长,产能利用率高位运行。
同时,公司持续优化产品结构和业务组合,高附加值产品增加,盈利能力进一步增强。业务结构上,高附加值先进封装产品占比持续走高,运算电子、汽车电子成为两大核心引擎。前三季度运算电子营收占比30.9%,同比大涨54%;汽车电子营收占比11.3%,同比增长30%。

图:2025年Q1至今长电科技单季毛利率
此外,智能制造、精益生产落地,成本管控见效,前三季度毛利率同比提升2.3个百分点。其中第三季度毛利率17.48%,在第二季度15.68%高基数的基础上,继续攀升。值得留意,公司非经常性损益贡献有限,增长根源来自主营业务。
业绩上行的另一面,是大规模资本扩张正在同步推进。上海临港78亿元高端先进封测工厂项目,子公司已经完成工商注册,项目有序推进,瞄准高端先进封装产能缺口做布局。
65亿元定向增发方案也浮出水面,资金投向高性能计算封装扩产、电源模组、晶圆级封装、存储系统封测升级,同时补充流动资金、偿还贷款。目前方案已经拿到国资审批,不过还需要股东大会、交易所审核与证监会注册批复,存在流程上的不确定性。
值得关注的是,公司拟调增2026年投资计划,由110.1亿元调整至182.0亿元,其中固定资产类投资由99.8亿元调整至173.1亿元。
先进封装站上风口,不等于没有现实约束。封测属于典型重资产赛道,大规模建厂扩产,未来转固之后折旧压力会随之而来。半导体行业本身周期性特征突出,如果下游算力、汽车电子需求出现波动,产能利用率会直接左右盈利水平。新产线良率爬坡、客户导入进度,同样是需要观察的变量。
总的来看,三季报印证国内封测龙头基本面已经站上高位。AI与汽车电子带来高附加值订单,成本管控释放盈利空间。接下来的核心看点,就在于大额资本开支换来的先进封装产能,能不能顺利转化为持续稳定的业绩。
来源: 与非网,作者: 史德志,原文链接: https://www.eefocus.com/article/2107148.html



